AIによる相続税の税務調査で狙われやすい先と税理士意見の書面添付制度を活用した防御法
全ての申告が対象になる2025年(令和7年)7月からのAIを用いた相続税務調査の対策をするためには、追徴になった様々なパターンを知っていないと防ぎようがありません。つまり ①誰名義の②何を③どのような手法で④何年分遡って調べるのか を知っている必要があるわけです。当事務所の直近22年間の申告後の税務調査率は1%未満です。これは他事務所の平均と言われている20〜30%を大きく下回っています。これは前述の①~⑤を熟知した上で、税理士意見の書面添付制度をフル活用しているからです。
相続税の税務調査で狙われやすい先と防御_動画でも解説
相続の税務調査は、一般的に申告期限(死亡から10ヶ月)から2年前後に来る確率が約20%と言われています。
税務調査の対象にされやすい先は?
被相続人が下記のいずれか1つでも該当する方は、特にご注意ください。
『財産債務調書』や『国外財産調書』を提出したことがある人
≪関連 詳細ページ≫
●財産債務調書制度の資料で税務署は富裕層の相続税の調査対象を事前把握
●国外財産を相続した場合の相続税申告
●財産債務調書とは?提出義務・作成手続き・注意点を専門家が徹底解説
遺産総額2億円以上の方
借入控除前の遺産5億円以上の人
金融資産1億円以上の方
複数の不動産を保有している方
生前に1回50万円以上の出金を頻繁にしている方
被相続人の入院・施設入所期間中も頻繁に預金出金をしていた方
自宅内や貸金庫に現金やGOLDがある方
過去の収入に比べ、本人名義の財産が少ない方
妻や子供の収入が少ないのに、妻・子名義の金融資産や保険契約が多い方
被相続人と同じ金融機関(証券会社含む)・支店に子・孫・配偶者の口座がある方
過去10年以内に不動産や株式を売却している方
過去10年以内に退職金を貰っている方
会社経営者、不動産賃貸業、医師・歯科医師、銀行・保険・証券会社員
配偶者も高齢の場合
など、上記に該当する方は特にご注意下さい。
≪関連 詳細ページ≫
●税務調査もAI!調査の対象・内容・ポイントなどを詳しく解説
相続税の税務調査対策「贈与預金口座開設時の筆跡」の確認
お金の動きを支配していたのは被相続人か?名義人か?
名義だけ妻・子・孫にしているが、預金口座開設時の筆跡は誰の字か?
口座からの出金が通常考えられる生活費のレベルに照らして、不自然でないか?
入院やホーム入所以後の出金が多くないか?
などですが、過去10年以内の本人や配偶者・子・孫の預金の入出金履歴を
当局は無断で入手できる事もあまり知られていないポイントと言えるでしょう。
≪関連 詳細ページ≫
●AIによる相続税の税務調査に備えた申告作業●税理士意見書面の為の被相続人・相続人の過去収入の確認作業
●AIによる相続税の税務調査に備えた申告作業●税理士意見書面の為の贈与成立の確認作業。贈与が否認されない為のポイント
●名義預金に贈与税はかかる?相続税申告で問題になりやすい預金の確認ポイント
税務署による銀行残高照会について
全ての相続税申告をAIが分析し、ピックアップされた申告書について深堀りしてきます。
その収集方法の一つが、被相続人が取引していた金融機関や証券会社、保険会社、クレジットカード会社に対するオンライン照会です。
内容を大ざっぱに言うと、
- ①被相続人とその
配偶者
・子
・孫
を対象に - ②被相続人死亡日の
5年前
と死亡日、相続申告期限日の - ③
預金
・国債・投資信託株・保険契約
の残高 - ④
口座開設日
、名義人の生年月日
・届出住所
- ⑤
貸金庫
の有無と開庫代理人の氏名 - ⑥被相続人口座から引落されているクレジットカード会社への高額利用履歴
- などです。
特に、色文字部分
は目を光らせるポイントです。
“おやっ?”と思えば過去5~10年に遡って本格調査です。
最近の税務署はFBI並みです。
次善の策をとっておきたい方は早めにご相談ください。
≪関連ページ≫
●AIによる相続税の税務調査をヘッジ●税理士意見書面の為の名義預金・名義株・名義保険の確認作業
●万全の税務調査プロテクション (22年間連続、税務調査率1%未満 の実績)
相続税の税務調査リスクを軽減「税理士意見書面の添付制度」の活用
相続人の税務調査リスクを軽減する為に依頼税理士に期待したいのが、2001年(平成13年)から始まった 『税理士意見書面の添付』制度(税理士法33条の2)の活用 です。
『税理士意見書面』には、税務署が疑義を持ちそうな事柄
について検証した財産書類・経緯・検証結果などを記載します。
税理士の側にこれを活用できる経験とスキルがあれば、税務調査
のリスクは大幅に軽減
できます。【弊社の過去22年間連続 税務調査率1%未満】
しかし、税理士側が相続申告や『税理士意見書面』制度活用の経験が少なく、下手に添付すると逆効果になりかねない為、相続専門税理士以外はあまり活用できていないようです。
昨今では『税理士意見書面』添付ができた延べ相続税申告数も税理士選びのポイント
になっているようです
≪関連ページ≫
●相続税の節税は選ぶ税理士で変わる!申告や対策の方法を税理士法人が解説
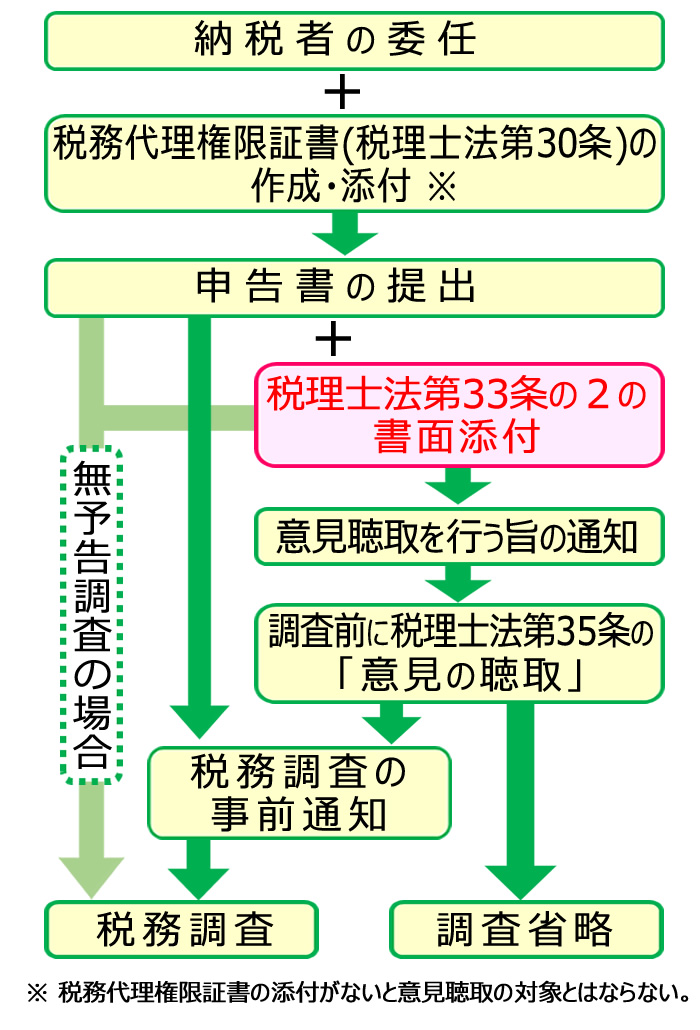
書面添付制度/日本税理士連合会のフロー図より
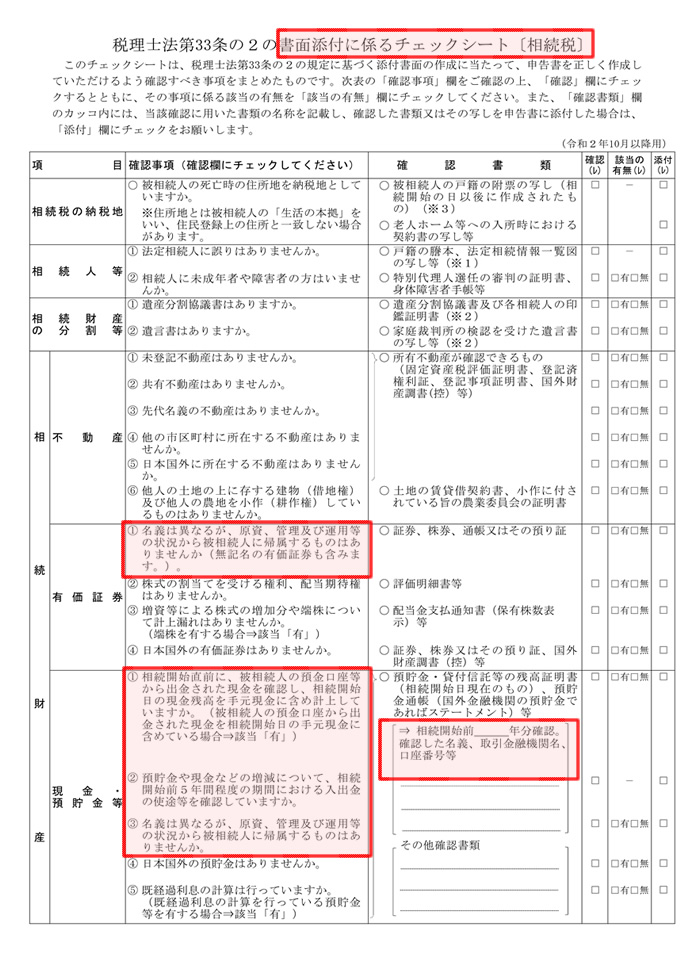
国税庁の税理士法第33条の2の書面添付に係るチェックシート〔相続税〕2020年(令和2年)10月以降用より
≪関連ページ≫
●『税務調査のポイント』
●(相続ステーション7つの強みの) 『万全の税務調査プロテクション』
●相続税の非課税限度額はいくらまで?非課税限度額の計算方法を解説
●税務調査もAI!調査の対象・内容・ポイントなどを詳しく解説
●名義預金が多い相続税申告で税務調査が回避できた事例
●タンス預金の受け入れを銀行が拒む傾向にある昨今、相続税や遺産分割、相続後の取り扱いに与える影響と対策について
●自宅や貸金庫に金地金がある場合の相続における問題点と税金の問題点
●相続税の節税は選ぶ税理士で変わる!申告や対策の方法を税理士法人が解説
●相続税の基本計算(法定相続人を把握・基礎控除・法定相続分・非課税財産)
●相続税はいくらから?相続税は3600万円の基準と法定相続人の数・基礎控除額
●相続税の申告_作成から提出・手続の方法、10ヶ月の流れを解説
相続税申告と相続手続きの
メニュー7つ
亡くなった方から相続や遺贈によって財産を取得した場合にかかる「相続税」。
その申告と納税は10ヶ月という限られた期間内で終える必要があります。
相続ステーションⓇでは、相続税申告累計3,400件を超える実績と豊富な経験・ノウハウがございます。
相続専門の税理士がお客様に合ったサポートを提案しています。
相続税申告
トータルサポート
このサポートを詳しく見る
土地相続の
評価減と相続節税
このサポートを詳しく見る
遺産分割・
協議のサポート
このサポートを詳しく見る
相続税のAI税務調査に備える対策
このサポートを詳しく見る
相続手続きの代行と
遺産整理・遺言執行
このサポートを詳しく見る
不動産活用・売却、
農地・生産緑地の相続
このサポートを詳しく見る
自社株納税猶予・海外
居住者・海外財産・
相続税還付
このサポートを詳しく見る
生前・相続対策の
メニュー6つ
相続税や争族は、生前対策次第で、かなり軽減できます。
相続ステーションⓇでは、様々なメニューの中から、財産内容やご相続人の状況に合った最適なサポートを提案しています。