2027年(令和9年)1月〜の相続・贈与から評価の改正で高くなる不動産
相続税の節税目的のかけこみ取得の不動産投資を直撃する評価方法の改正が令和9年から始まりそうです。
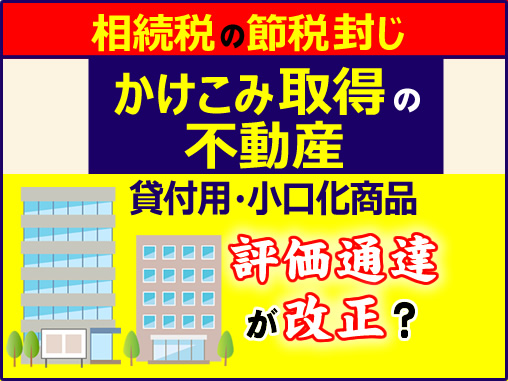
土地建物財産の「財産評価通達」が改正(令和9年1月1日〜)
【1】貸付用不動産
(一棟買のアパマン・オフィス・貸倉庫、アパマン・ビルの建築、分譲のマンション・オフィス)
相続・贈与開始前5年以内に対価を伴う取引により取得した貸付用不動産(貸地・青空駐車場除く)は通常の評価(マンション補正含む)ではなく、通常の取引価額(原則は取得価額)を基礎に以下に改正
- ①
- 建物部分は定額法による減価償却差引後の80%で評価
- ②
- 土地につていは、取得時から相続・贈与発生までの路線価変動率を加減算した額の80%で評価
- ③
- 通達で新たに定められる日までに、被相続人や贈与者が5年以上前から所有していた土地上に新築した家屋(建築中含む)については改正適用外とする
- A:
- 通常の路線価補正(奥行・不整形・規模格差ほか)は? →できない方向
- B:
- 建物についての借家権割合控除や土地についての貸家建付地評価は? →できない方向
- C:
- 親族や同族会社などに無償や使用貸借している建物とその敷地も改正の対象? →対象となる方向
- D:
- 取得後3年経過していれば貸付用小規模宅地減額できる? →できる方向
- E:
- 収用買換・区画整理などにより取得した不動産は対象外?
→売却額の120%未満の買換は対象外 - F:
- 法人名義も同じ扱い?
→法人名義は対象外。そもそも令和10年以降の株価算定は法人の簿価を用いるので個々の不動産評価方法は関係なくなる
【2】不動産小口化商品
(不動産特定共同事業貸付 又は 信託受益権)は取得時期にかかわらず
通常の取引価額又は元本相当額の90%で評価
- A:
- 建物についての借家権割合控除や土地についての貸家建付地評価は?
→できない方向 - B:
- 取得後3年経過していれば貸付用小規模宅地減額できる? →できる方向
- C:
- 流通量が少なく通常の取引価額がない場合は? → 精通者意見価額となる方向
- D:
- 法人名義も同じ扱い? →上記【1】と同様
≪関連 詳細ページ≫
●マンションの相続税評価の改正、令和6年(2024年)1月
●相続税の節税は選ぶ税理士で変わる!申告や対策の方法を税理士法人が解説
●令和8年の路線価はどうなる?近畿の地価動向と相続税への影響を解説
評価の改正により受ける影響と対応
これまでは預金や借入でアパート・マンションなどを取得すれば、建築費の概ね65%が財産から圧縮でき相続税が減りました。たとえアパート・マンションの建築費や一棟買いの値が高く、将来の採算に不安がある投資でも相続税対策として行われてきました。
しかし、今回の改正によりその効果が薄れてしまいます。
[1]相続税への影響と対応
① 影響
貸付用不動産の新築や取得をした所有者が5年以内に相続発生や贈与をした場合は令和9年1月以降は財産圧縮(約65%減→約25%減)による節税効果が減ります。但、令和8年の通達で新たに定められた日(不明)までに5年以上所有している土地上に新築した建物は適用外。
又、不動産小口化商品については取得時期にかかわらず、令和9年1月以降の相続発生・贈与については財産圧縮(約80%減→約13%減)による相続税の節税効果は大幅に減ります。
② 対応
令和8年中の相続・贈与は改正の対象外です。不動産小口化商品以外は建築 又は取得から5年経過すれば従来評価と変更はありません。(取得から3年経過すれば小規模宅地減額は適用できそう)
分譲マンションや不動産小口化商品は借金取得していなければ、令和8年末までなら従来評価での相続時精算課税贈与の検討の価値があると思いますが、否認リスクはあります。特に令和8年に取得したものを令和8年中に贈与した場合は否認リスク大。相続節税効果が全くなくなるわけではありませんので持ち続ける策や売却も検討余地があります。
[2]遺言書への影響を対応
① 影響
5年以内の相続発生や不動産小口化商品を保有したまま相続発生した場合は、想定していた以上に相続税が高くなる為に、遺言書どおりの財産配分では相続人によっては相続税の納税資金が不足する可能性があります。
② 対応
令和9年以降に相続発生しても問題がない様に、遺言書のチェックや見直しが肝要。
評価改正の対象財産を相続する人に、相続増税分に見合うように金融資産配分の見直しや増えるタイプの終身保険の検討が無難。
相続税申告と相続手続きの
メニュー7つ
亡くなった方から相続や遺贈によって財産を取得した場合にかかる「相続税」。
その申告と納税は10ヶ月という限られた期間内で終える必要があります。
相続ステーションⓇでは、相続税申告累計3,400件を超える実績と豊富な経験・ノウハウがございます。
相続専門の税理士がお客様に合ったサポートを提案しています。
相続税申告
トータルサポート
このサポートを詳しく見る
土地相続の
評価減と相続節税
このサポートを詳しく見る
遺産分割・
協議のサポート
このサポートを詳しく見る
相続税のAI税務調査に備える対策
このサポートを詳しく見る
相続手続きの代行と
遺産整理・遺言執行
このサポートを詳しく見る
不動産活用・売却、
農地・生産緑地の相続
このサポートを詳しく見る
自社株納税猶予・海外
居住者・海外財産・
相続税還付
このサポートを詳しく見る
生前・相続対策の
メニュー6つ
相続税や争族は、生前対策次第で、かなり軽減できます。
相続ステーションⓇでは、様々なメニューの中から、財産内容やご相続人の状況に合った最適なサポートを提案しています。